Der Fertigteilbau entwickelt sich 2026 zu einem wichtigen Wachstumstreiber innerhalb des deutschen Wohnungsbaus. Seine Dynamik im Mehrfamilienhausbau steht einer deutlich schwächeren Entwicklung im Nichtwohnbau gegenüber. Diese Spaltung prägt die Entscheidungen der Hersteller. Eine gute Auslastung und wachsende Auftragsbestände schaffen Raum für Investitionen in leistungsfähige Produktionskapazitäten. Gleichzeitig verlangen volatile Beschaffungspreise, knappe Fachkräfte und unsichere Finanzierung eine zurückhaltende Planung. Erwartete Absatzgewinne, internationale Vertriebschancen und serielle Baukonzepte stärken die Position und erweitern Produktportfolios.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Hohe Zuwächse machen Fertigteilbau zum Wachstumstreiber bei Miethäusern 2026
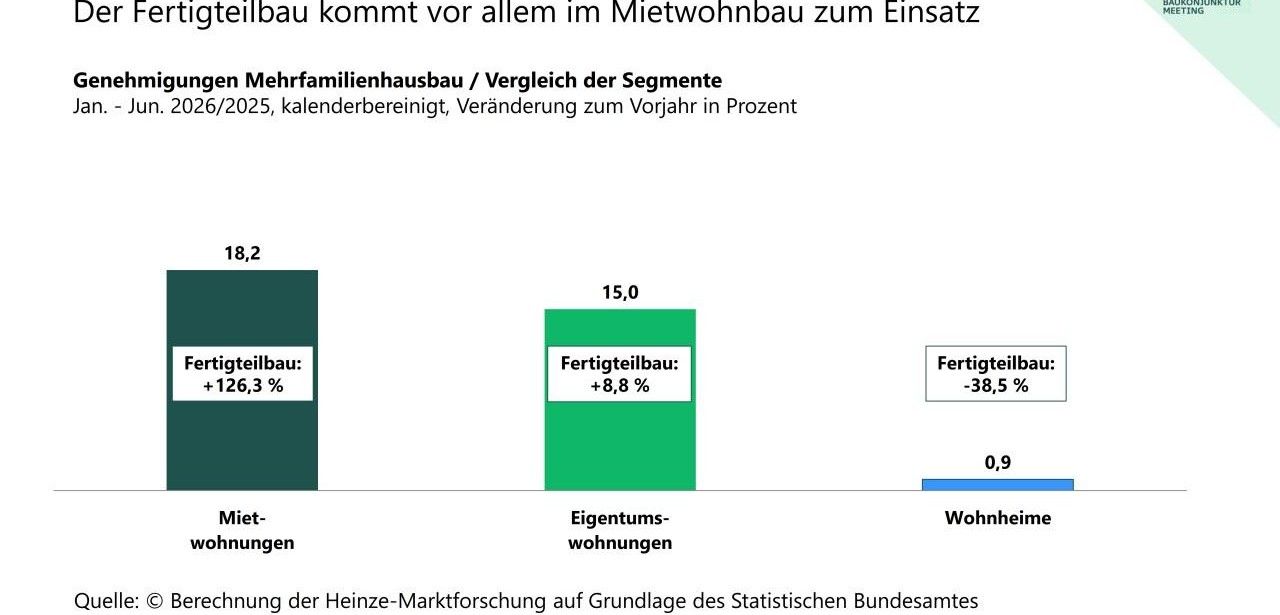
Die Wohnungsbaugenehmigungen in Deutschland legten im ersten Halbjahr 2026 trotz der Irankrise merklich zu. Gegenüber dem Vorjahreszeitraum erhöhte sich die Zahl der Wohneinheiten um 15,8 Prozent. Im Mehrfamilienhausbau war der Zuwachs bei Fertigteilwohnungen mit 52,1 Prozent deutlich höher als im konventionellen Bau, der 11,7 Prozent erreichte. Besonders dynamisch verlief die Entwicklung bei Mietwohnungsprojekten. Hier stiegen Fertigteilgenehmigungen um 126,3 Prozent. Trotzdem entfielen auf diese Bauweise im Mehrfamilienhausbau 13,2 Prozent des Marktes.
Einfamilienhausbau stärkt Nachfrage nach standardisierten und effizienten Lösungen weiter
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Für den Fertigteilbau ergab sich im Einfamilienhaussegment kein abweichender Wachstumstrend gegenüber konventionellen Verfahren. Mit etwa 25 Prozent Marktanteil verfügt die Bauweise über eine relevante Größenordnung. Trotz steigender Aufwendungen für Leistungen und Vorprodukte nahmen die angesetzten Baukosten nominal nur um 0,8 Prozent zu. Kleinere Einheiten in den Genehmigungen wirkten dabei entlastend. Dies fördert die Nachfrage nach industriell planbaren Hauskonzepten, die Kostenkontrolle, standardisierte Abläufe und eine sichere Terminierung für Bauherren nachhaltig vereinen.
Betriebsgebäudebau entwickelt sich uneinheitlich zwischen Industrie und Landwirtschaft 2026
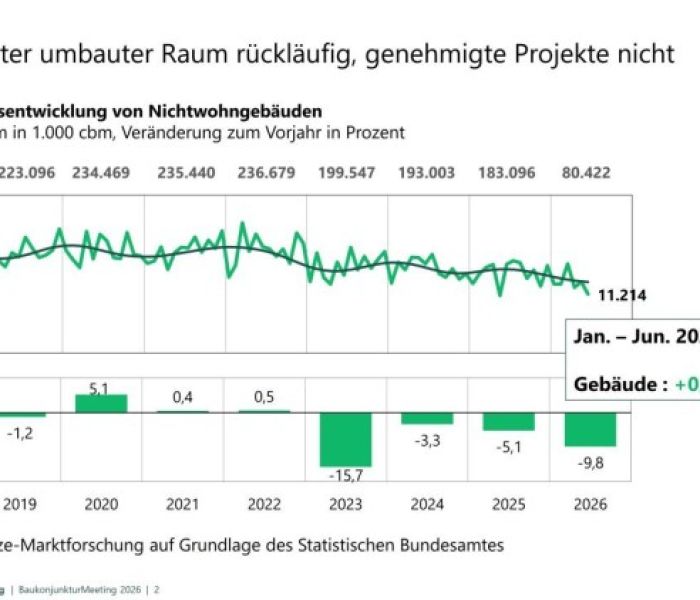
Die Nachfrage nach nichtwohnwirtschaftlichen Bauprojekten blieb im ersten Halbjahr 2026 deutlich verhalten. Der genehmigte umbaute Raum ging um 9,8 Prozent zurück. Besonders schwer traf die Entwicklung industrielle Betriebsgebäude, deren Volumen um 15,3 Prozent sank. Wohnähnliche Betriebsgebäude verzeichneten ein Minus von 6,6 Prozent. Bei landwirtschaftlichen Betriebsgebäuden stieg das genehmigte Volumen dagegen um 15,6 Prozent. Angespannte Finanzierung, Inflation und geopolitische Risiken führen bei Unternehmen zu zurückhaltenden Investitionsentscheidungen und längeren Prüfprozessen für Bauvorhaben.
Hersteller beklagen Fachkräftemangel und steigende Preise bei Beschaffung
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
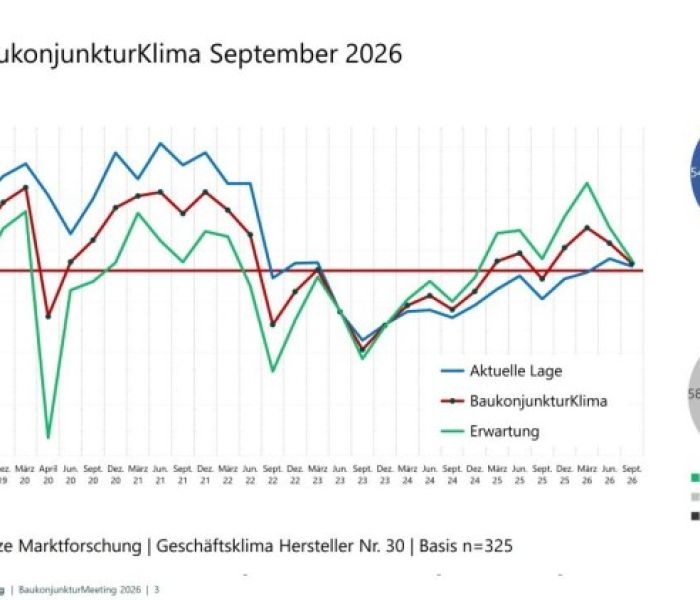
Nach Angaben des Heinze BaukonjunkturKlima hat sich die Einschätzung der Rahmenbedingungen im September 2026 erneut verschlechtert. Die Untersuchung basiert auf Rückmeldungen von 325 Entscheidern aus Bau, Einrichtungs und Ausstattungsindustrie. Der Saldo für Rohstoffpreise fiel im Vergleich zum März von plus 43 auf plus 2,8 und verlor damit fast vollständig seine positive Tendenz. Die Baukonjunktur erzielte einen Saldo von minus 50. Fachkräftemangel bei Verarbeitern und Preisdruck auf Beschaffungsmärkten verschärfen die Lage.
Erwartungen für viertes Quartal bleiben moderat positiv ausgerichtet weiterhin
Das Septemberklima der Bauindustrie lag geringfügig über der neutralen Schwelle. Ein Saldo von plus zwei Prozent kennzeichnete die aktuelle Lage, plus fünf Prozent die Erwartungen für das vierte Quartal. Daraus lässt sich eine gewisse Stabilisierung ableiten. Für Euphorie besteht jedoch kein Anlass, da Hersteller überwiegend eine unveränderte Geschäftsentwicklung annehmen. Außerdem sehen 69 Prozent der Entscheider ihre Prognosemöglichkeiten bis Jahresende als eingeschränkt an. Die Ausgangslage unterstützt somit maßvolle Investitionsentscheidungen mit Prioritäten.
Hersteller gewinnen durch steigende Auslastung mehr Planungssicherheit zurück intern
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Bei der Beurteilung der eigenen Lage zeigen sich Hersteller wesentlich zuversichtlicher als bei der Einschätzung der Baukonjunktur. Die positive Entwicklung betrifft sowohl die Auslastung als auch Auftragsbestände und die Häufigkeit neuer Anfragen. 44 Prozent der Befragten sehen eine gute oder sehr gute Auslastung, nur 16 Prozent eine schlechte oder sehr schlechte. Der Saldo verbesserte sich gegenüber März von plus 11 auf plus 28. Dies stärkt Planungssicherheit für Produktion und Kapazitätsplanung.
Produktive Investitionen dominieren trotz zurückhaltender Planung bei Verwaltungskapazitäten
Der Vergleich der Investitionsfelder macht eine klare Priorisierung sichtbar. Bei Produktionskapazitäten überwiegen Erweiterungen mit 21 Prozent gegenüber Reduzierungen mit 9 Prozent. Der Saldo von plus 12,3 Punkten bestätigt diesen Expansionskurs. In personalintensiven und administrativen Bereichen handeln die Hersteller dagegen zurückhaltend. Für Personal liegt der Saldo bei minus 7,7, für Büro- und Verwaltungsflächen bei minus 8,3. Die Strategie ermöglicht zusätzliche Fertigungsleistung und erhält gleichzeitig eine schlanke Kostenbasis unter wechselnden Marktbedingungen weitgehend.
Stabile deutsche Produktion begleitet geplanten Ausbau des Auslandsgeschäfts 2027
Mit Blick auf 2027 rechnen die Hersteller eher mit einer stabilen Aufwärtsbewegung als mit einem starken Boom. 55,4 Prozent prognostizieren höhere Absätze, während 7,4 Prozent geringere Absätze erwarten. Die Vertriebspolitik richtet sich zunehmend auf internationale Märkte aus. Rund zwei Drittel der Unternehmen beabsichtigen, ihre Auslandsaktivitäten im Verkauf auszubauen. Die Produktionspolitik bleibt hingegen zurückhaltend. 54 Prozent planen keine Änderung ihrer Fertigung außerhalb Deutschlands. Das sichert die heimische Produktionsbasis in Deutschland langfristig ab.
Serielle Systeme verbinden Produktinnovation mit effizienter Marktbearbeitung und Kooperation
Die Umsetzung serieller Bauweisen reicht über die technische Standardisierung hinaus und betrifft die gesamte Kundenansprache. Rund dreißig Prozent der Hersteller sehen darin bereits einen Bereich hoher oder sehr hoher Bedeutung. Für ungefähr ein Viertel ist die Relevanz mittel. Dass der Wandel operativ angekommen ist, belegen konkrete Maßnahmen bei vier von fünf betroffenen Unternehmen. Diese reichen von modifizierten Produkten über frühe Planungsbeteiligung bis zu Komplettsystemen und Kooperationen. Das stärkt die Marktposition.
Die Befragungsergebnisse sprechen für eine schrittweise Konsolidierung der Herstellerseite. Obwohl Kostensteigerungen, knappe Fachkräfte und schwache gewerbliche Bauinvestitionen weiterhin belasten, bleibt die eigene Geschäftslage überwiegend stabil. Der Wohnungsbau liefert wichtige Nachfrageimpulse, während der Fertigteilbau im Mehrfamilienhaus zusätzliche Marktanteile gewinnt. Unternehmen reagieren mit produktivitätsorientierten Investitionen. Exportmärkte und modulare Lösungen erweitern den Handlungsspielraum, ermöglichen passgenauere Angebote und verbessern die Chancen auf dauerhafte Auslastung und wirtschaftliche Stabilität für die kommenden Jahre im Wettbewerb nachhaltig.